 營收只衰退2.2%,營業利益卻幾乎歸零。中國市場失速、美國關稅重擊、電動車賣得愈多卻不一定愈賺錢,再加上保時捷相關資產減損,德國汽車巨頭福斯集團正面臨一場攸關未來競爭力的轉型考驗.....
當一家年營收超過9兆元新台幣的企業,9個月營業利益只剩7100萬歐元,問題恐怕已不只是景氣不好,而是整個商業模式都到了必須重新檢驗的時刻。一家公司,可以在短短一年之間,從獲利54億歐元,跌到只剩7100萬歐元。
這不是一家新創公司的財務實驗,也不是某個冷門品牌的經營失誤,而是全球汽車產業的重量級玩家——福斯集團(Volkswagen Group)。
2026年10月29日,福斯公布今年前9個月財報,最令人震驚的數字只有一個:營業利益年減98.7%。2025年同期,集團營業利益為54.08億歐元;到了2026年同期,竟只剩下7100萬歐元。換句話說,原本每賺100歐元,如今連2歐元的營業利益都不到。
但真正值得警惕的,不只是獲利崩跌,而是另一個更反直覺的現象:福斯集團的營收並沒有同步崩盤。前9個月營收仍達2333.78億歐元,僅較去年同期下滑2.2%。然而,營業利益卻幾乎歸零。營收只少了2.2%,獲利卻少了98.7%。這組數字揭露的,不只是銷售壓力,更是一家大型製造企業在成本、產品組合、全球布局與轉型投資之間,所面臨的巨大失衡。當市場環境稍微轉差,原本應該具有規模優勢的汽車巨頭,為何反而如此脆弱?最危險的警訊,不是賣不動,而是賣了也賺不到錢
先看銷售數字。2026年前9個月,福斯集團全球汽車銷量約588萬輛,較去年同期下滑10.6%。若以交車數計算,則由去年同期約660萬輛降至約601萬輛。這意味著,福斯不僅面臨獲利壓力,銷售規模也正在縮小。然而,銷量下滑還不是全部問題。更棘手的是,福斯正在投入資源發展的電動車業務,雖然逐漸獲得市場回應,卻仍面臨獲利能力不足的挑戰。集團財務長兼營運長阿諾・安特利茲(Arno Antlitz)坦言,目前電動車的獲利能力仍低於燃油車,電動車銷售占比提高,也對集團整體獲利造成壓力。這句話,點出了傳統車廠轉型最難解的矛盾。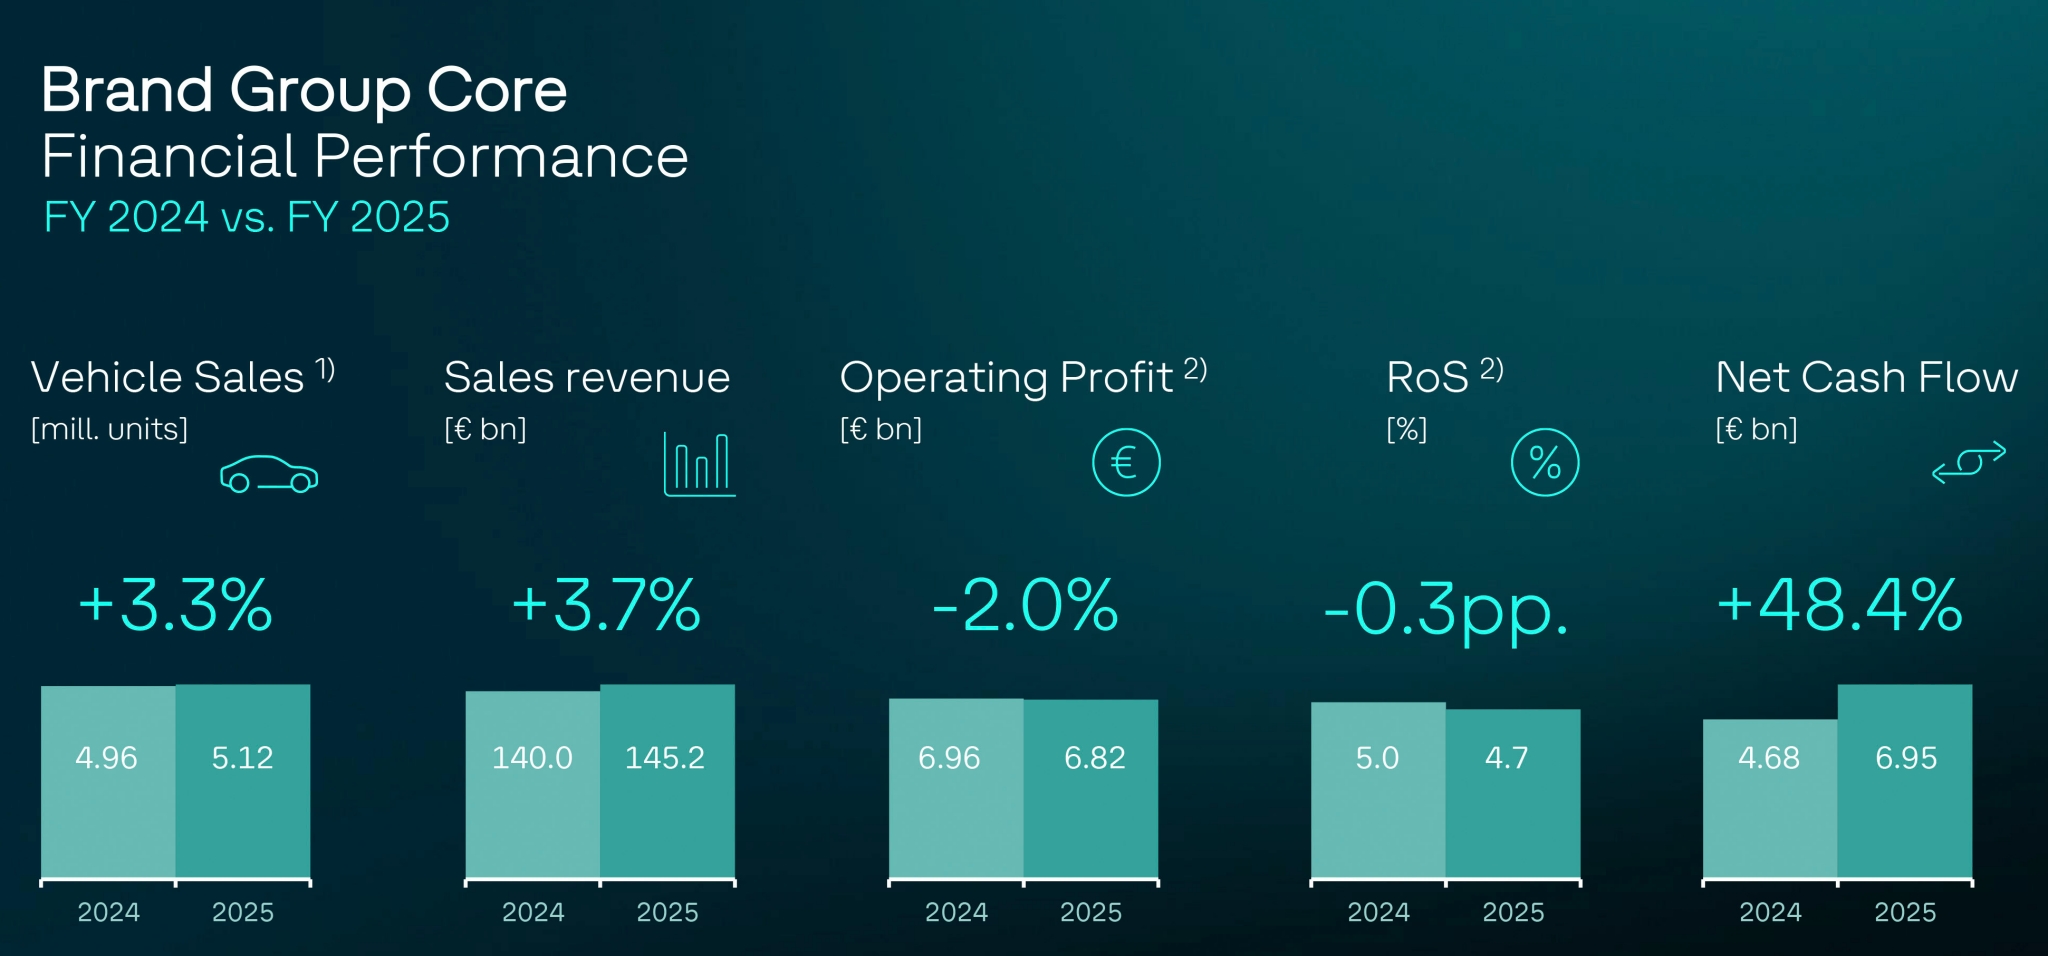 過去,福斯擅長的是什麼?是成熟的燃油引擎技術、規模化生產、跨品牌平台共享,以及經過數十年建立的全球供應鏈。這套商業模式,讓福斯得以同時經營大眾、Škoda、Audi、Porsche、Lamborghini等品牌,從平價家用車一路布局至豪華與超跑市場。
但電動車改變了競爭規則。當汽車逐漸從機械工程走向電池、軟體、電子架構與智慧化服務,過去的技術優勢,不再保證未來的市場優勢。企業必須持續投入新技術,還得面對更激烈的價格競爭。如果產品定價不夠高,成本又降不下來,銷量即使成長,也未必能帶來足夠的利潤。這才是福斯真正需要回答的問題:轉型的方向或許沒有錯,但企業能否在轉型完成之前,先建立起一套可持續獲利的商業模式?
中國市場失速:昔日成長引擎,為何變成經營壓力?
如果說電動車獲利不足是福斯的內部難題,那麼中國市場的變化,就是它無法迴避的外部挑戰。中國曾是福斯最重要的市場之一。透過與當地企業合作,福斯長年在中國建立強大的生產、銷售與品牌網絡。龐大的汽車需求,加上消費者對德國品牌的認同,曾為集團帶來可觀的銷售規模與獲利貢獻。但市場規則正在改變。中國汽車產業的競爭,已從傳統引擎技術與品牌歷史,快速轉向電池成本、智慧座艙、軟體整合、產品迭代速度,以及價格競爭力。當地車廠在電動車領域快速發展,消費者的選擇也愈來愈多。
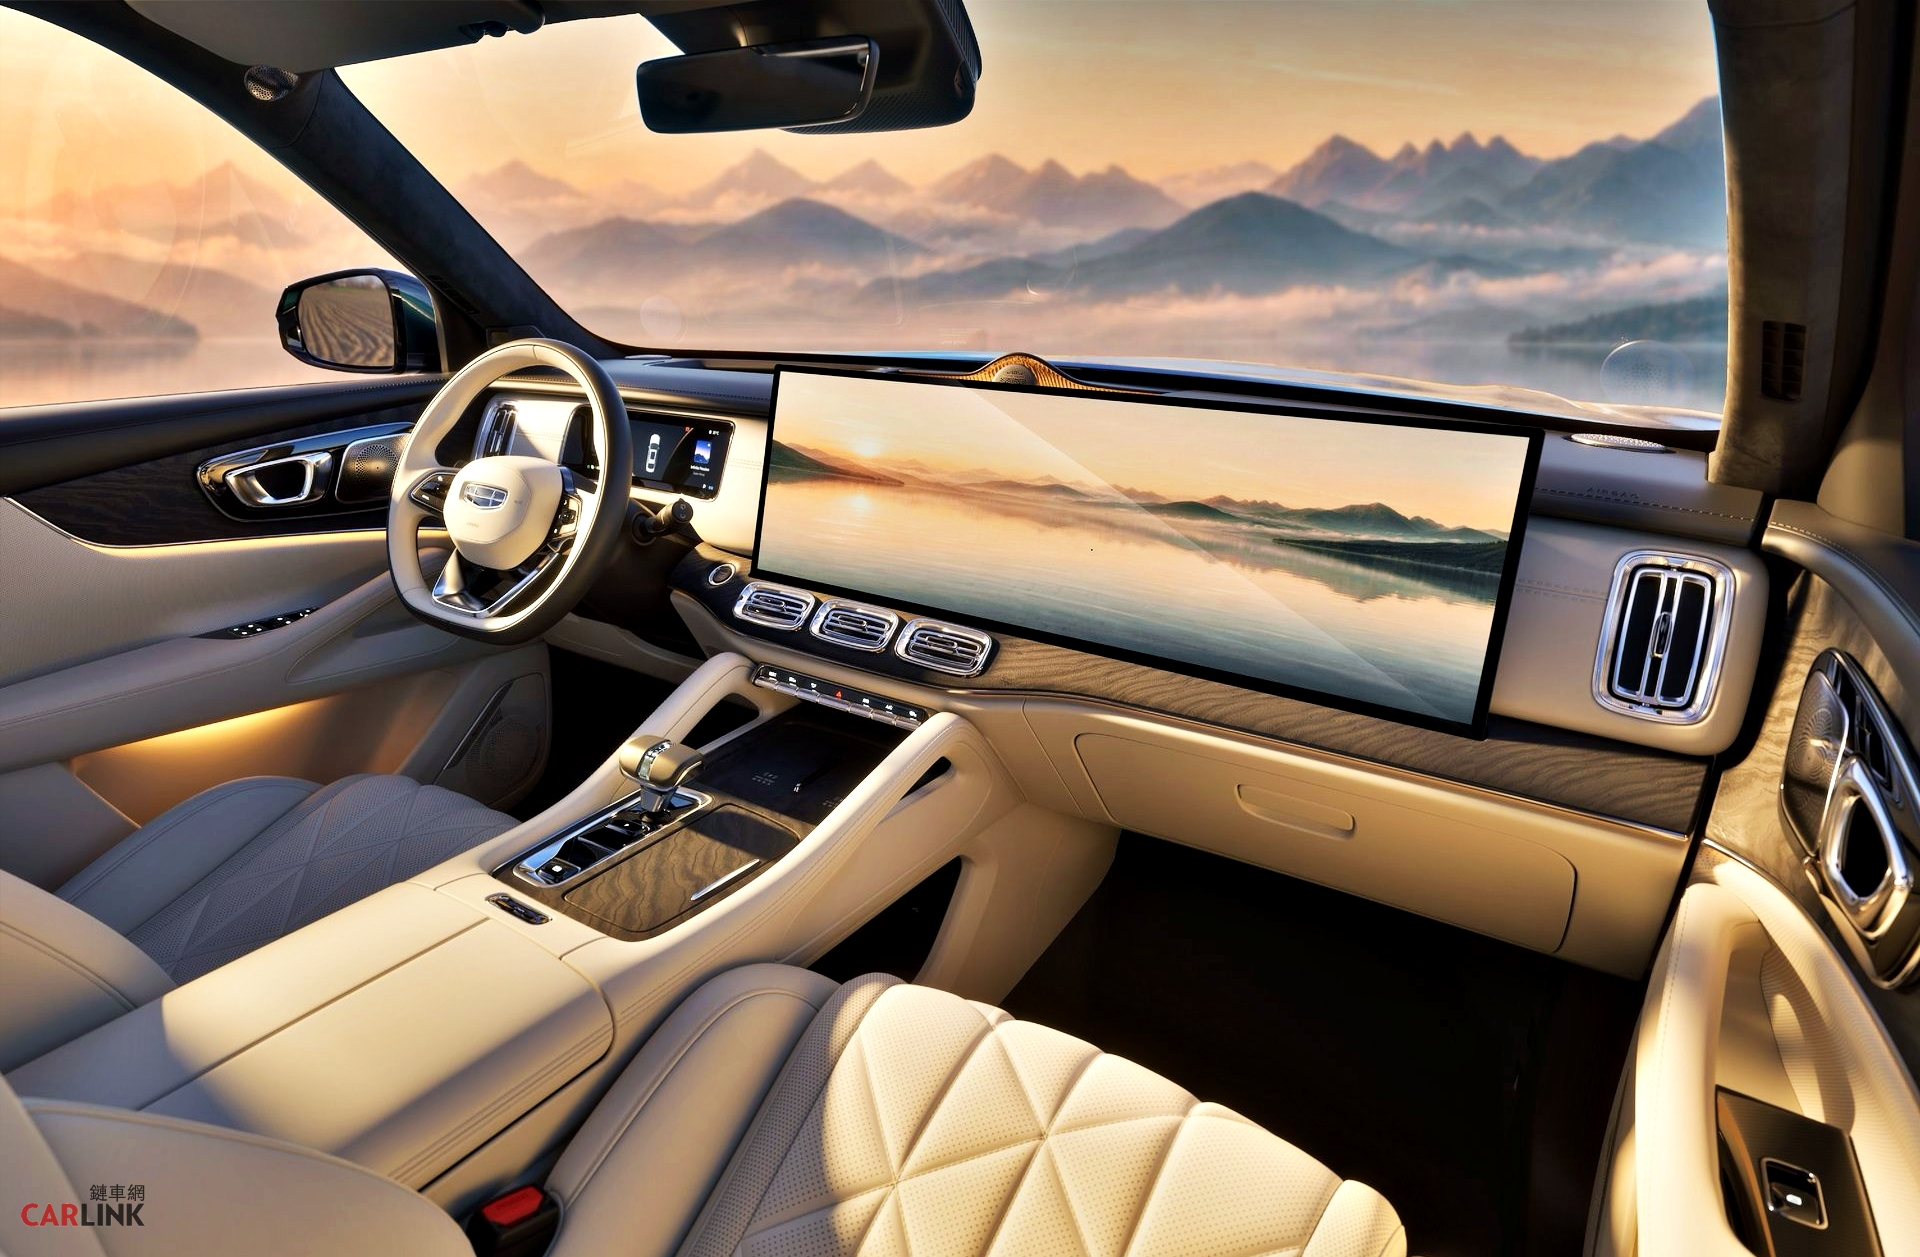 中國Geely Xingyue L Plus
對福斯而言,問題不只是少賣幾輛車,而是過去建立的品牌優勢與成本結構,未必能在新的競爭環境中持續轉化為利潤。更值得注意的是,福斯面對的壓力並非只來自中國。美國關稅增加貿易成本,歐洲市場的競爭也日益激烈。當不同市場同時出現逆風,企業就很難只靠單一地區的成長,彌補其他市場的損失。這是一個典型的全球化企業困境:當企業依賴全球市場擴大規模時,也必須承擔全球政策、需求變化與競爭格局改變所帶來的風險。而對一家組織龐大、品牌眾多、製造基地遍布不同國家的汽車集團而言,調整速度本身,就是競爭力的一部分。
最刺眼的財報數字背後,還有87億歐元的一次性費用
不過,如果只看到98.7%的獲利跌幅,就認定福斯的核心營運能力已經全面瓦解,也可能失之偏頗。因為這份財報還有另一個重要細節:一次性特殊費用。 根據福斯集團公布的資料,今年前9個月,集團營業利益受到約87億歐元特殊項目影響。其中,約64億歐元來自保時捷相關商譽減損,另有約10億歐元涉及中國合併企業的資產減損,其餘則包括與規劃中的工廠出售等事項相關的費用。
這些項目大幅壓低了帳面獲利。若排除特殊項目,福斯集團前9個月的營業利益約為88億歐元,營業銷售報酬率為3.8%。這與帳面營業利益僅7100萬歐元,是兩個不同的財務訊號。前者反映企業在排除特定特殊項目後的營運獲利能力;後者則呈現依照財報認列相關費用後,最終留下的營業利益。然而,不能因為存在一次性費用,就輕忽這次獲利崩跌。原因很簡單:特殊費用雖然可能不會每年重複發生,但資產減損往往代表企業重新評估未來的獲利預期。當一項資產不再能支撐原先預期的價值,企業就必須調整帳面認列。尤其當減損涉及重要品牌與中國市場資產時,投資人更應該追問:這是一次性的會計調整,還是企業對未來成長與獲利能力的重新定價?真正值得關注的,不是某一筆費用是否一次性,而是扣除這些項目後,企業的核心營運能否持續產生足夠現金與利潤。畢竟,財報可以透過特殊項目呈現不同面貌,但企業長期競爭力,最終仍要回到產品、市場、成本與現金流。
保時捷、Audi、大眾品牌,沒有誰能完全置身事外
福斯集團的危機,還有一個值得注意的地方:壓力並非平均分布在所有品牌。先看核心品牌群,包括Volkswagen、Škoda、SEAT與Cupra。今年前9個月,這個品牌群的營業利益約43.26億歐元,低於去年同期的47.19億歐元。其中,Škoda相對強勁的表現,抵銷了部分大眾品牌的疲弱。這個細節相當重要,它說明,即使身處同一個集團,不同品牌的產品定位、成本結構與市場接受度,仍可能帶來截然不同的經營結果。對大型企業而言,品牌多元化本來應該是分散風險的工具;但如果部分品牌持續承壓,其他品牌就必須承擔更多獲利責任。再看包含Audi、Bentley、Lamborghini與Ducati的高階品牌群。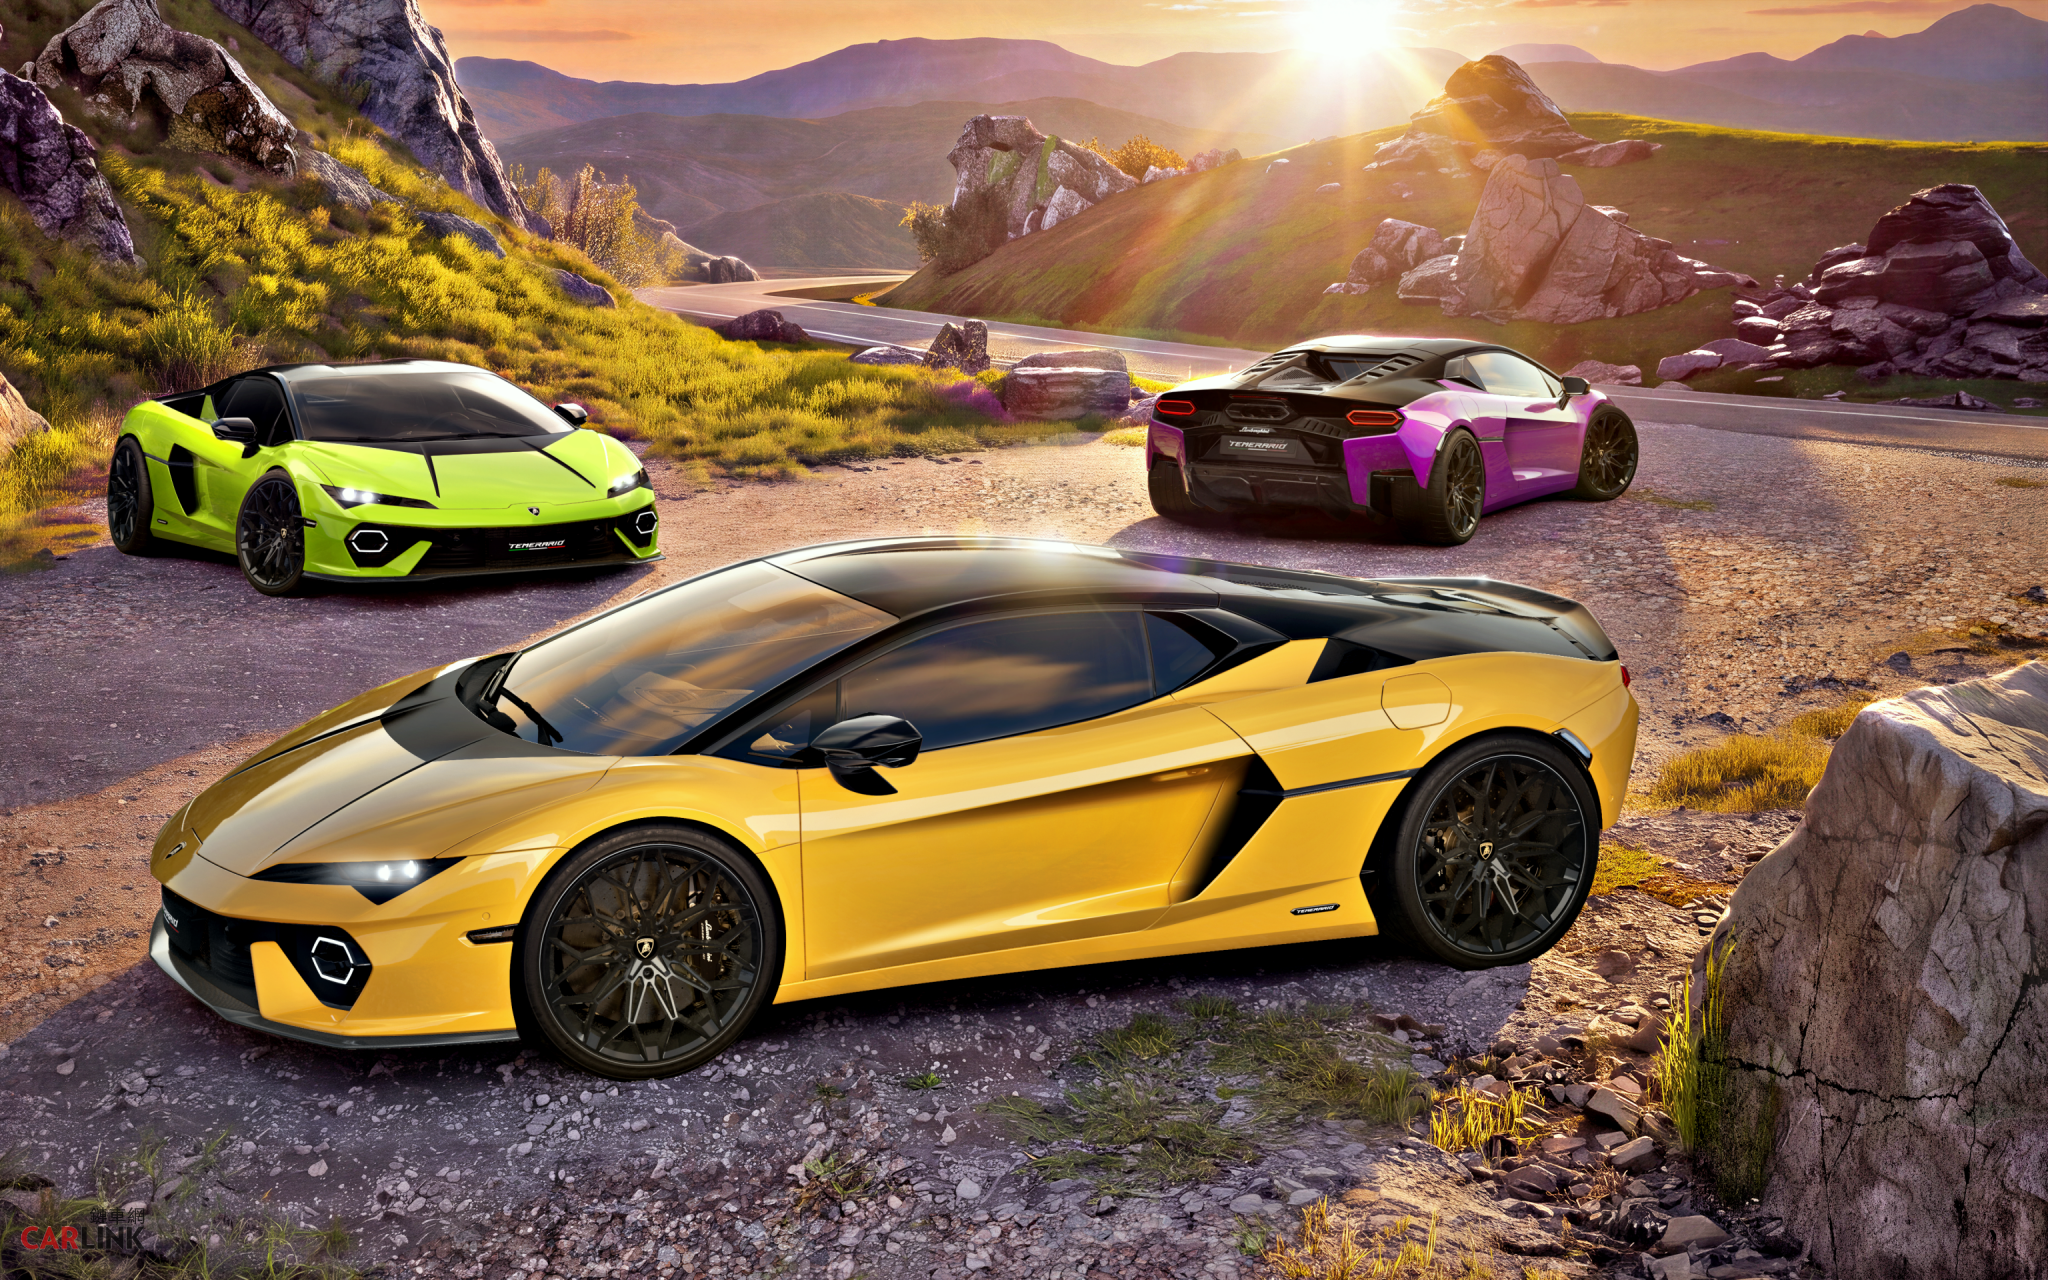 這個品牌群前9個月營業利益約11.5億歐元,較去年同期下滑26%。中國與北美市場銷售量下降,是重要影響因素之一,高階品牌也無法完全抵禦市場逆風。這對福斯而言,代表集團不能只期待豪華車業務創造高毛利,也不能假設平價品牌可以憑藉規模維持穩定獲利。
至於Porsche,情況則更為複雜。保時捷今年前9個月營業利益約15億歐元,優於去年同期受到特殊項目影響的負數表現。然而,集團對保時捷相關商譽認列大額減損,也顯示市場對其資產價值與未來獲利預期的評估正在調整。必須強調,保時捷品牌本身的營運利益,與福斯集團認列的保時捷相關商譽減損,並不是同一個財務概念,不能直接畫上等號。但兩組數字放在一起,仍凸顯一個問題:當連集團內部的重要獲利支柱都需要重新檢視未來價值,福斯就不能只靠品牌光環,解決整體經營問題。
年營收超過9兆元,為什麼還是不能高枕無憂?
大型企業最容易讓人產生的錯覺,就是規模等於安全。福斯集團前9個月營收達2333.78億歐元,若以1歐元兌38元新台幣粗略換算,相當於約8.87兆元新台幣。如此龐大的營收,足以讓人直覺認為,企業應該擁有強大的財務緩衝能力。
但營收大,不代表獲利穩;品牌多,也不代表風險低。汽車產業是一個高度資本密集的產業。車廠需要投入大量資金建立工廠、開發車款、維持供應鏈、升級生產設備,還要持續投入電動車、軟體與新技術。當產品價格承壓,銷量下降,固定成本卻無法同步縮減時,獲利就可能比營收更快下滑。這正是福斯財報最值得企業經營者注意的地方。營收只下滑2.2%,營業利益卻幾乎歸零,反映出特殊項目對財報的重大影響,也凸顯這家企業在競爭壓力與轉型成本之下,缺乏足以抵銷衝擊的獲利緩衝。而且,轉型不是喊口號。電動車要降成本,必須從電池、零組件、平台設計、採購到生產流程逐一改善;組織要提高效率,也必須重新檢視管理層級、產品組合與資源分配。這些工作都需要時間。問題在於,市場不會因為企業正在轉型,就停止競爭。當競爭對手持續推出新產品、降低成本、搶占市場,企業就必須在維持現有業務獲利與投資未來之間,找到新的平衡。這也是福斯最難跨越的一道關卡:它不能停止投資,但也不能無限制地承擔轉型成本。面對經營壓力,福斯已提出規模約310億歐元的成本計畫
集團規劃的方向,包括精簡車款、簡化組織、降低車輛製造成本、削減管理費用、提高工廠效率,以及加快技術開發。這不是單純的節流,而是試圖重新調整整個集團的運作方式。對福斯而言,旗下品牌眾多,雖然有利於覆蓋不同市場與價格帶,卻也可能帶來產品重疊、研發資源分散,以及組織協調成本過高等問題。當市場快速變動,過於複雜的產品組合與決策流程,反而可能成為企業的負擔。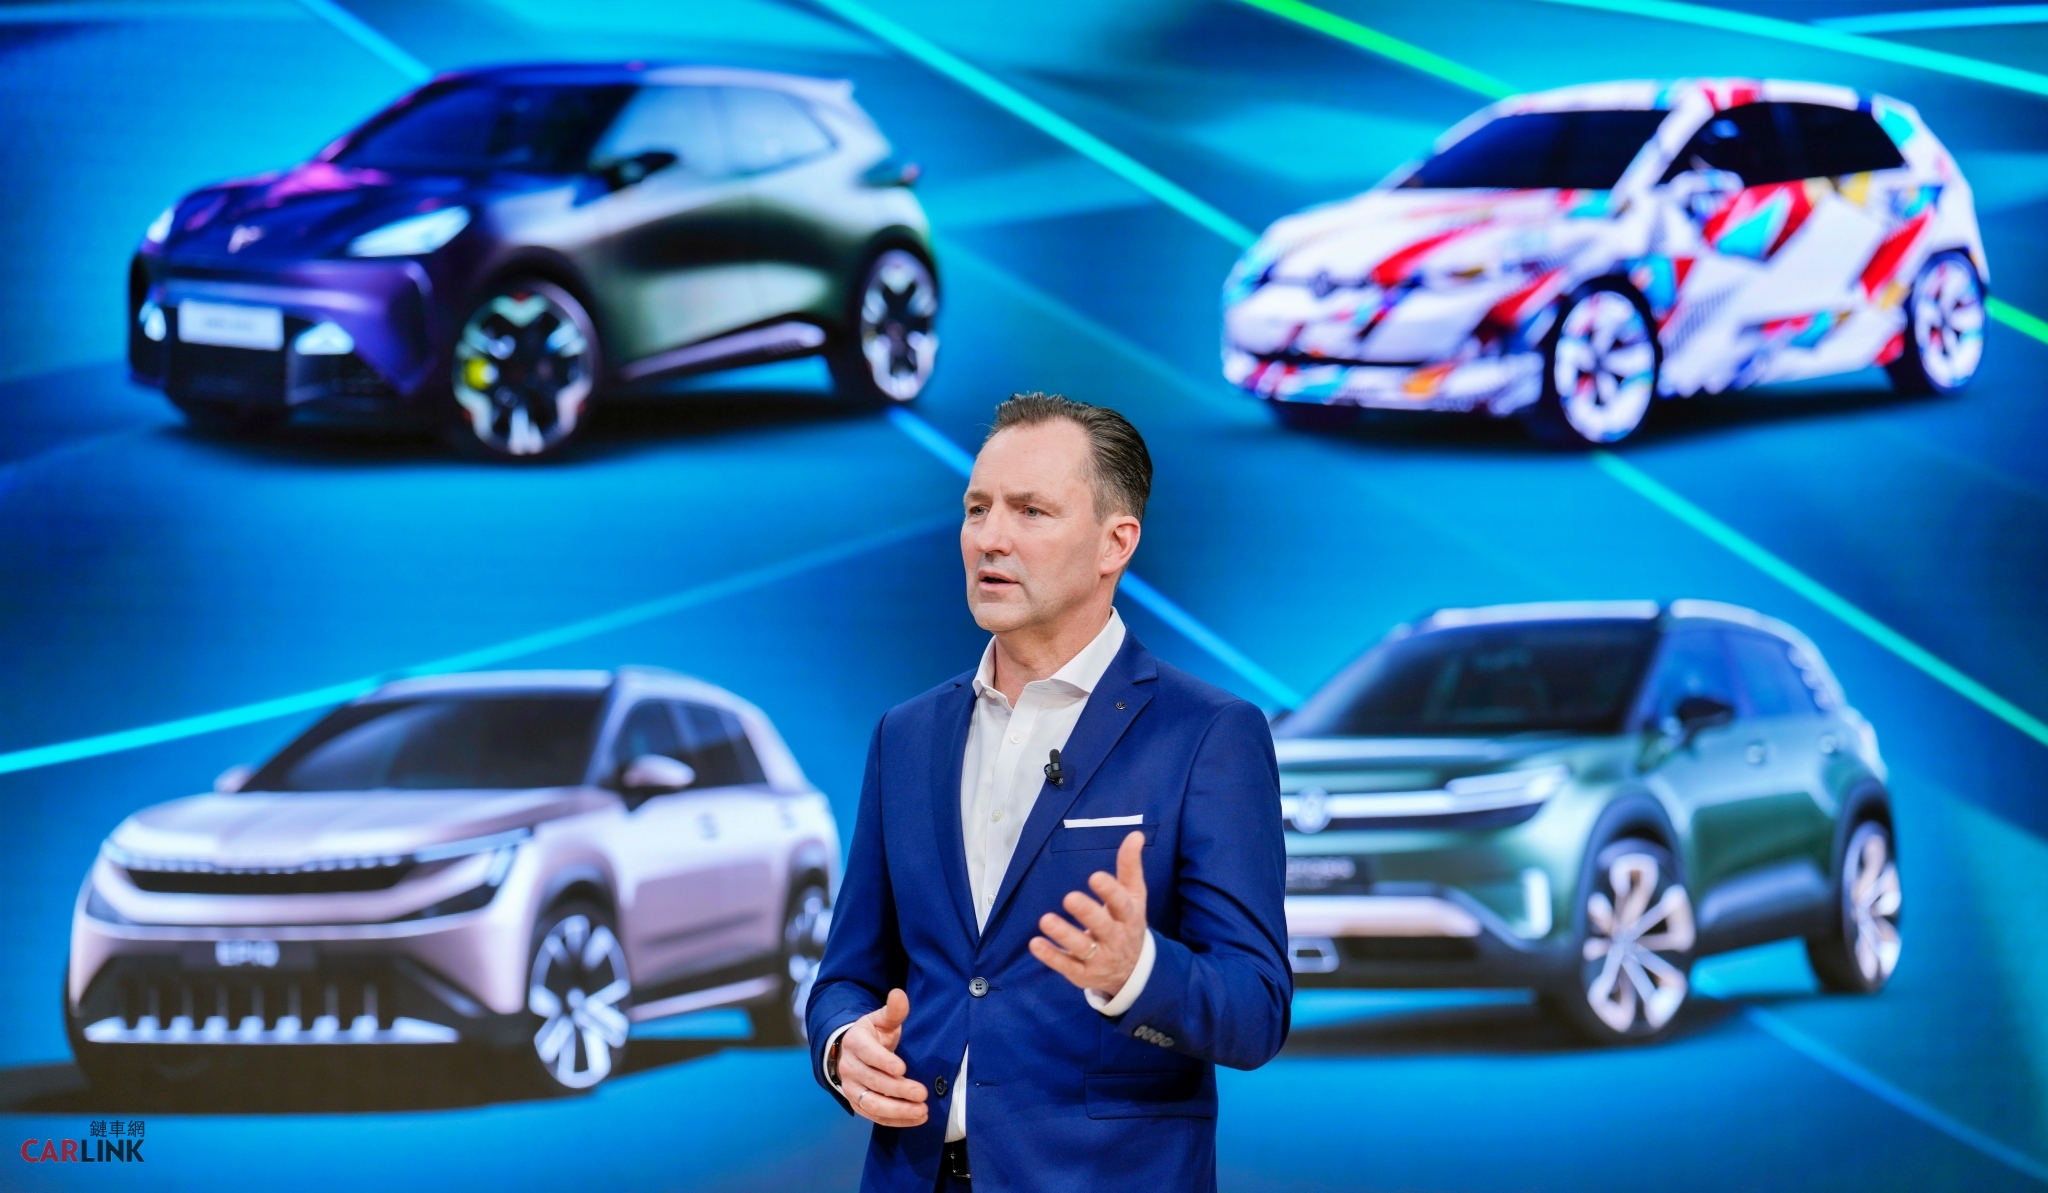 因此,精簡車款不只是少開發幾款車,更重要的是重新回答:哪些產品值得投資?哪些品牌真正具有差異化?哪些技術能夠跨品牌共享?哪些資源應該集中投入?這些問題,決定了成本改革能否從帳面上的削減,轉化為長期競爭力。
然而,成本計畫也有風險。削減支出可以改善短期財務表現,但如果連帶削弱產品創新、研發速度或市場反應能力,企業可能只是把今天的問題延後到明天。真正成功的成本改革,不是把所有支出都砍掉,而是把資源從低效率的地方,移往更有機會創造價值的地方。這需要的不只是財務紀律,更是經營團隊對未來市場的判斷力。
電動車訂單成長39%,會是福斯的翻身機會嗎?
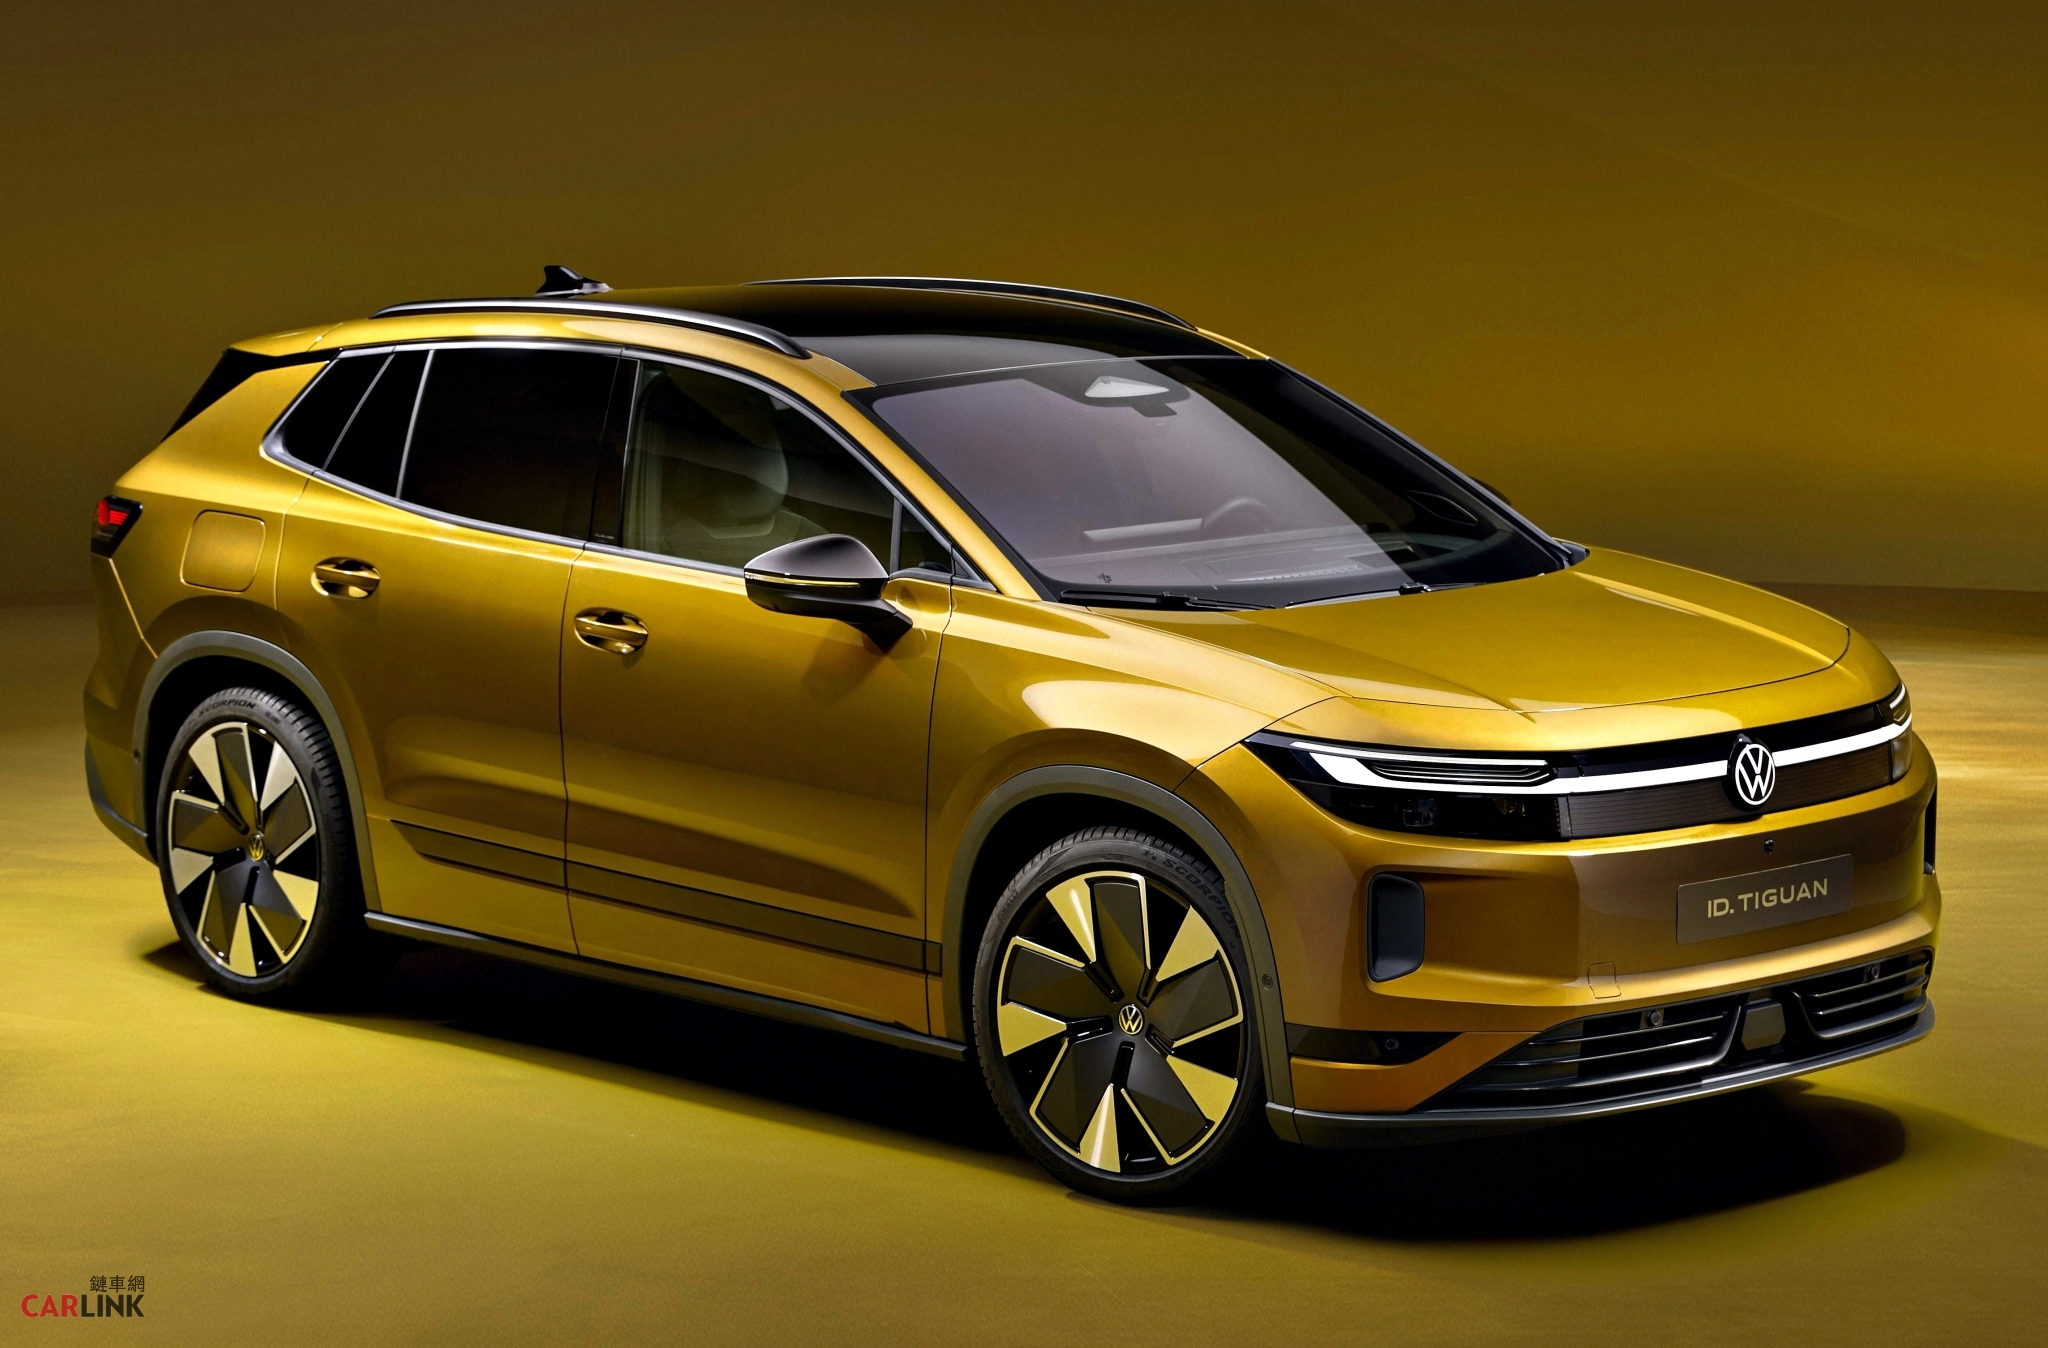
值得注意的是,福斯的電動車業務並非全無亮點。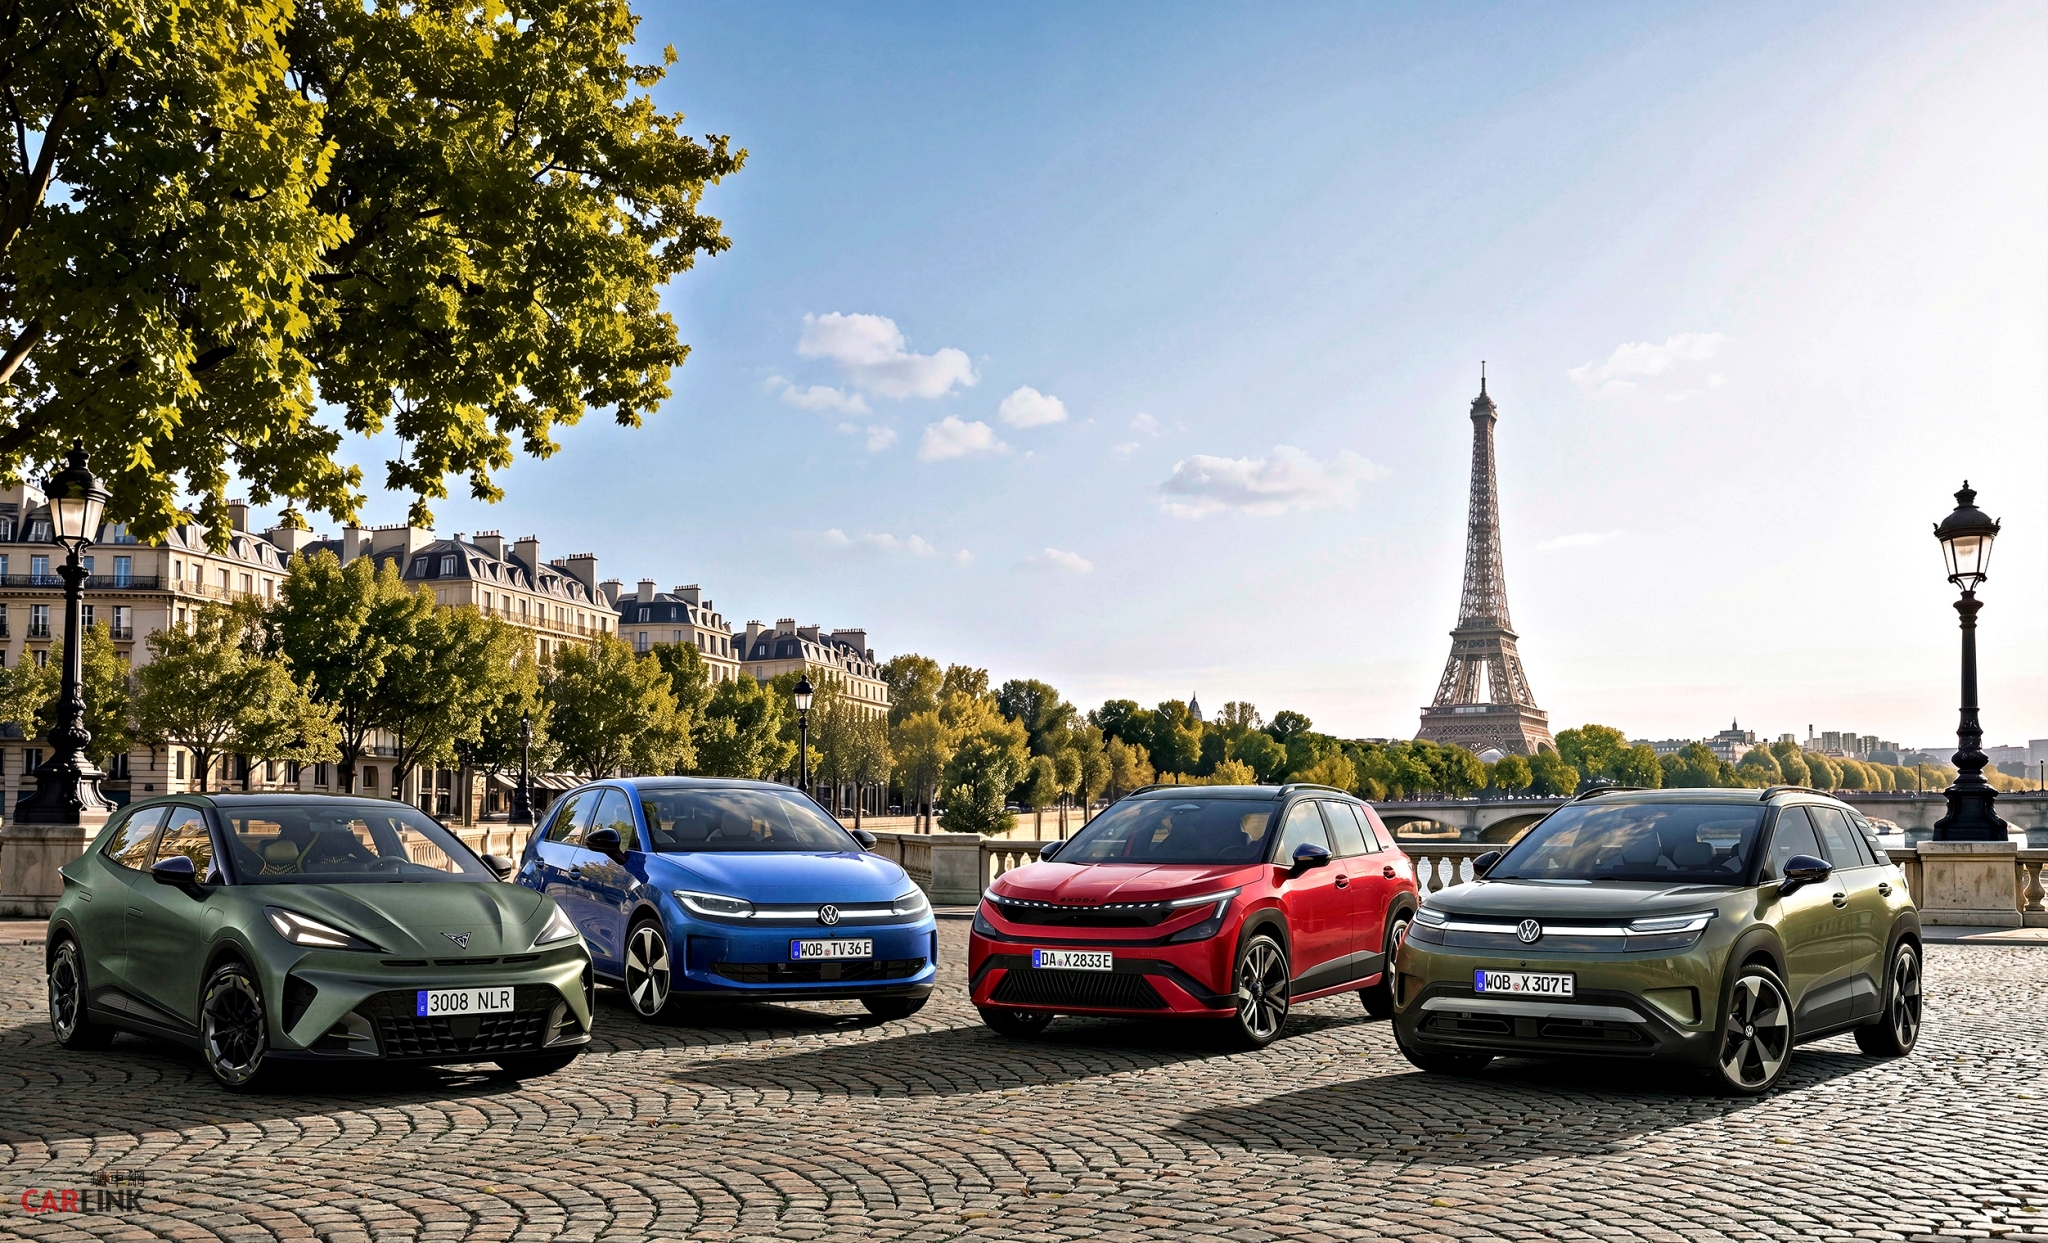 根據集團資料,今年前9個月,歐洲市場新車訂單量較去年同期成長約4%,純電動車訂單則成長39%。截至9月底,歐洲訂單儲備中,純電動車約占40%。集團旗下Electric Urban Car Family也已累積約15萬張訂單。這些數字說明,市場對福斯電動車的需求仍有成長空間。
但訂單成長,並不等於獲利問題已經解決。訂單代表消費者願意購買,企業還必須把訂單轉化為實際交車,再透過有效的成本控制與合理的售價,創造足夠的利潤。如果電動車銷量增加,卻必須依靠大幅折扣才能取得市場,或生產成本始終無法下降,那麼成長就未必能帶來財務改善。反過來說,如果福斯能夠利用新平台、規模化採購、電池成本改善與製造效率提升,讓電動車逐步達到可持續獲利的水準,那麼今天的轉型壓力,也可能成為未來競爭力的起點。
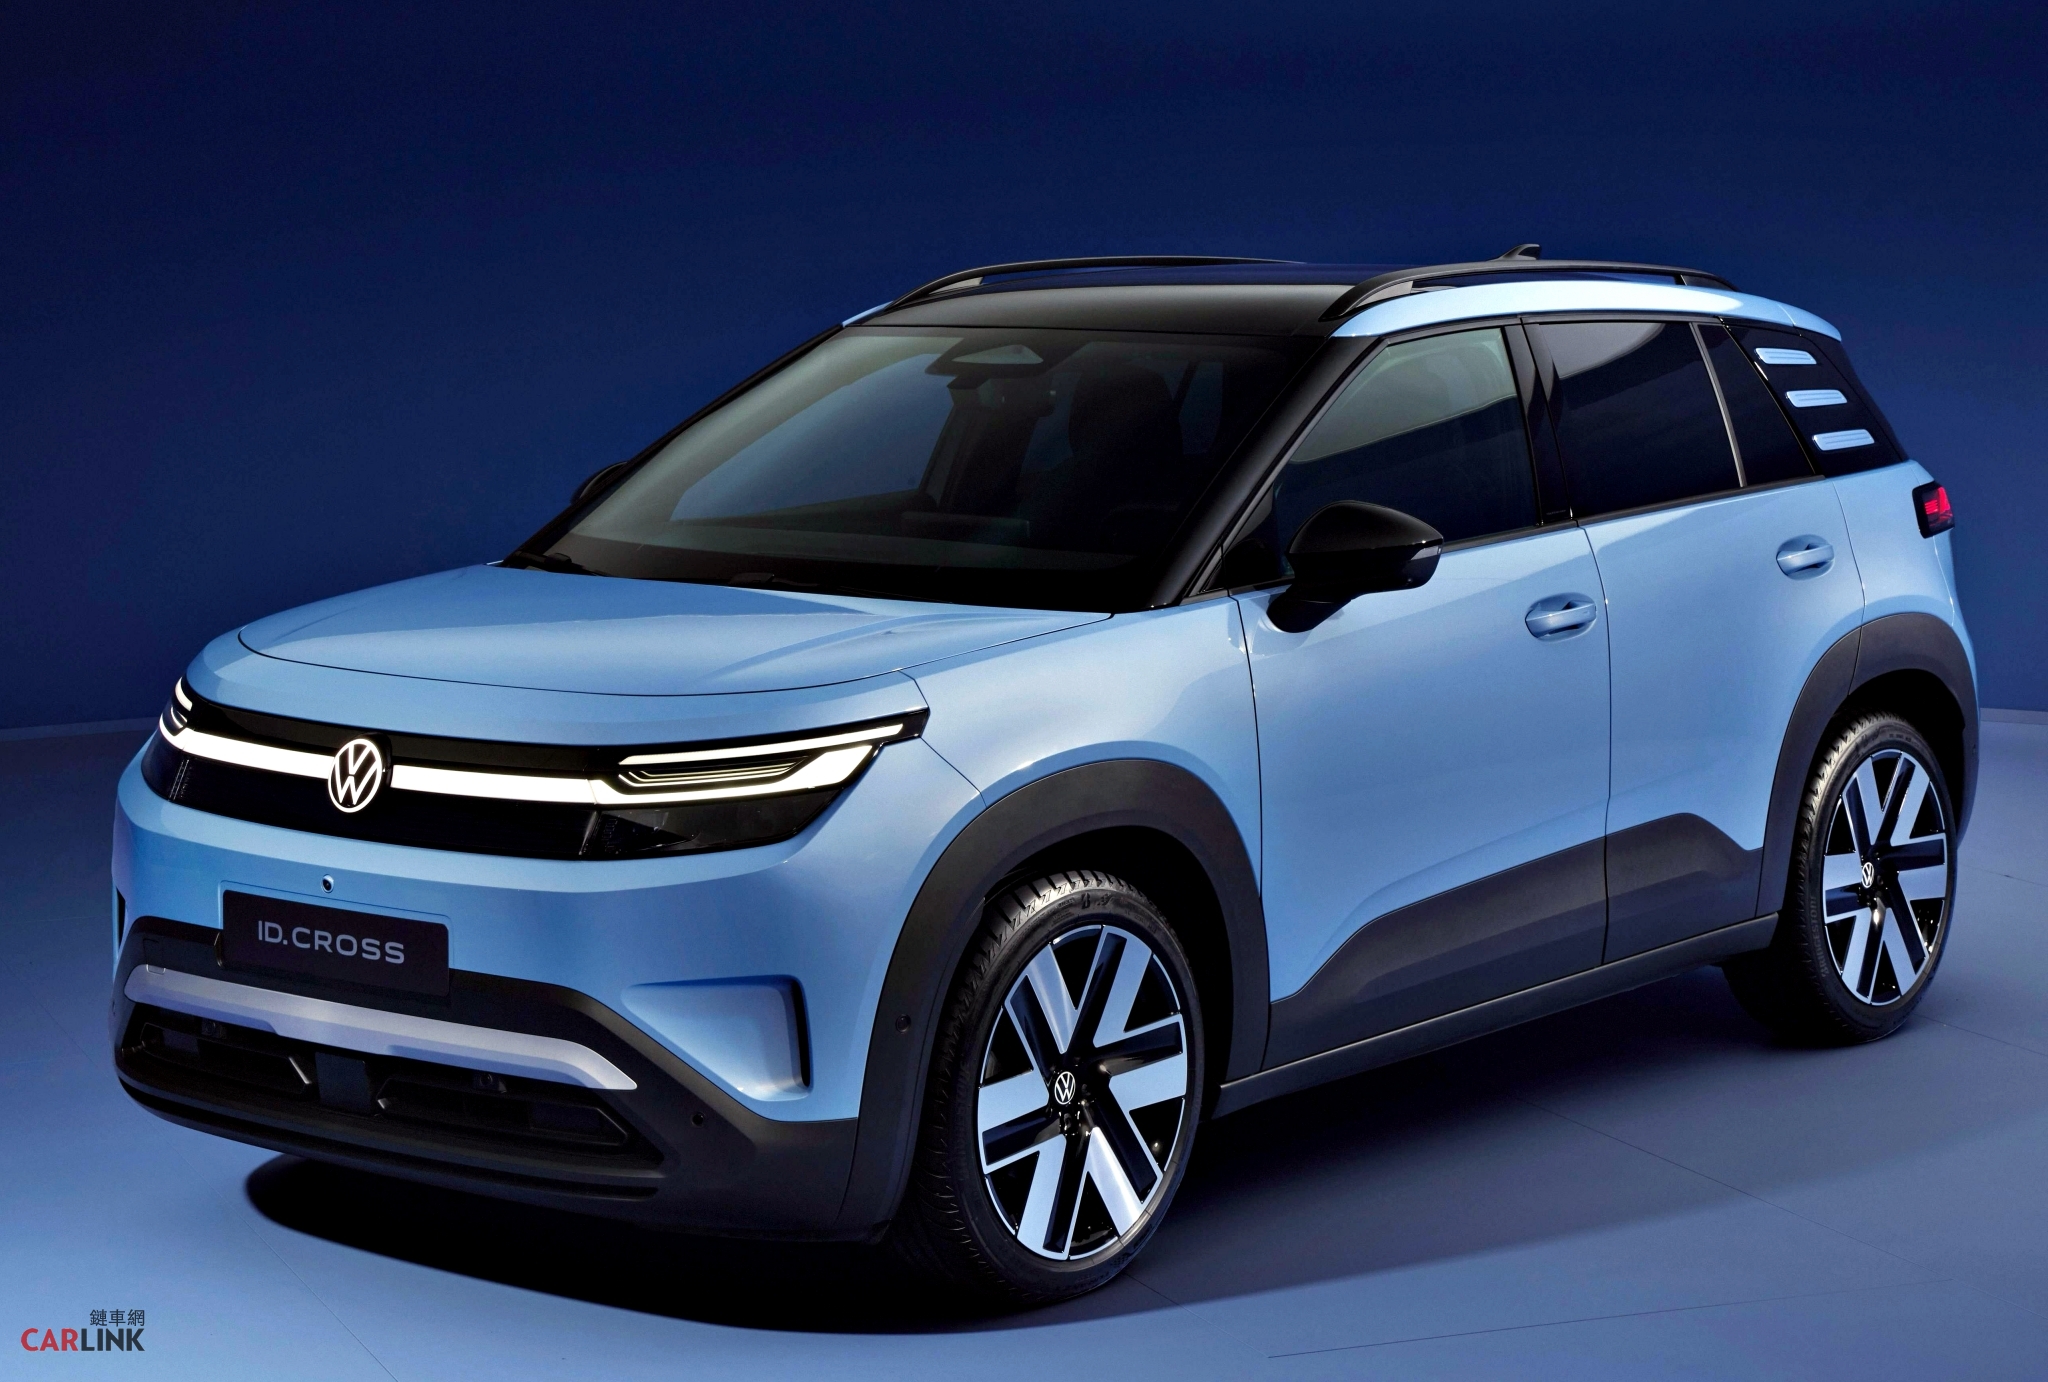 因此,觀察福斯接下來的表現,不能只看電動車賣了多少輛。更重要的是三個指標:第一,電動車銷量成長時,單車獲利能否同步改善?第二,核心品牌的營業利益率能否回升?第三,集團能否在持續投入新技術的同時,維持穩定的現金流與財務彈性?這些指標,才真正決定電動車轉型究竟是未來的獲利引擎,還是持續侵蝕利潤的成本來源。
福斯的危機,給所有大型企業上了一堂什麼課?
福斯集團的困境,不只是汽車產業的個案。它更像是一堂關於企業轉型的管理課。第一,過去的成功模式,不保證未來的競爭優勢。福斯長年依靠規模、品牌與燃油車技術建立市場地位,但當產業競爭轉向電池、軟體、成本與產品迭代速度,企業就必須重新定義自己的核心能力。第二,營收規模不能取代獲利品質。企業可以持續擴大營收,卻未必能創造相應的利潤。如果成本結構缺乏彈性,或新業務長期無法達到合理的獲利水準,規模反而可能放大經營風險。第三,轉型必須有清楚的財務紀律。投資未來固然重要,但企業也必須清楚知道,每一筆投資何時能創造價值、哪些業務需要調整,以及哪些成本必須立即處理。第四,市場變化的速度,可能比組織調整的速度更快。當消費者偏好改變、競爭者崛起、貿易政策轉向,企業不能只依賴既有流程與管理架構。能否快速決策、重新配置資源,將成為決定成敗的關鍵。這些道理,對汽車業如此,對電子、半導體、零售與其他資本密集產業,也同樣適用。真正的考驗,不是獲利跌了98.7%,而是福斯還能不能重新定義自己
福斯集團今年前9個月的財報,確實令人震驚。營業利益從54.08億歐元降至7100萬歐元,年減98.7%;全球汽車銷量下滑10.6%;中國市場承壓,美國關稅增加成本,電動車業務則仍面臨獲利能力不足的挑戰。但這並不代表福斯已經失去翻身機會。集團在排除特殊項目後,前9個月營業利益仍達約88億歐元;歐洲電動車訂單持續成長,汽車部門淨現金流也由去年同期的約18億歐元提高至約44億歐元。這些數字顯示,福斯仍擁有一定的營運基礎與財務緩衝。真正的問題是,這些資源能否被有效運用,轉化為下一階段的競爭優勢。